Los precios del maíz y la soja repuntaron en Estados Unidos el lunes 13 de julio, impulsados por nuevas compras de China y preocupaciones climáticas. Este aumento genera expectativas positivas para los ingresos de exportadores en Argentina, Brasil y Paraguay, en un contexto de márgenes agrícolas ajustados.
¿Qué impulsa el mercado global de granos?
Los futuros en Chicago cerraron con ganancias significativas. La demanda exportadora se mantuvo sólida y se sumaron crecientes preocupaciones climáticas en el Medio Oeste estadounidense. China se posicionó como la principal señal alcista.
Exportadores privados informaron la venta de 136.000 toneladas de soja estadounidense para la campaña 2026/27. Esta operación consolida una mayor participación del gigante asiático en el mercado norteamericano, tras los avances en las negociaciones comerciales bilaterales.
Evolución de la soja y el maíz
Los futuros de soja para noviembre cerraron en torno a los 439 dólares por tonelada. Los fondos de inversión incrementaron fuertemente sus posiciones compradoras, apostando a nuevas subas. Cualquier cambio en el patrón de compras de China impacta directamente sobre las primas de exportación y la competitividad regional en Sudamérica.
El maíz también mostró fortaleza en el mercado. Las inspecciones de exportación de Estados Unidos alcanzaron 1,54 millones de toneladas, cerca de las estimaciones más optimistas. Los embarques acumulados de la campaña se mantienen un 25% por encima del año pasado, reflejando una demanda internacional sostenida.
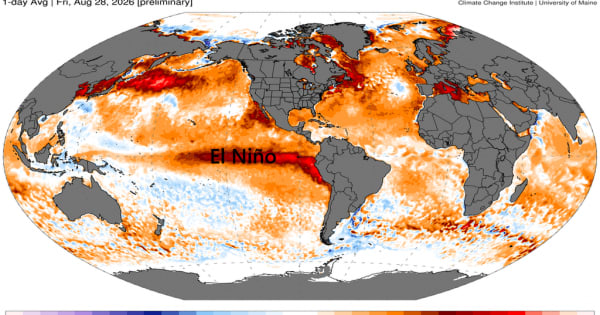
Además, los pronósticos climáticos anticipan temperaturas superiores a lo normal durante la segunda mitad de julio, una etapa crítica para la definición de rendimientos. Un posible deterioro productivo en Estados Unidos podría traducirse en menores disponibilidades globales y precios más elevados para los próximos meses.
Datos clave de exportaciones y futuros agrícolas
Las exportaciones de granos en Estados Unidos mostraron estas variaciones semanales:
- Maíz: 1,54 millones de toneladas, un 25% más que el año anterior.
- Soja: 419.000 toneladas, un 18% menos.
- Trigo: 373.000 toneladas, un 17% menos.
La evolución de los futuros agrícolas fue la siguiente:
- Maíz diciembre: USD 182,4/t, con una suba de 0,9 USD/t.
- Soja noviembre: USD 439/t, con un alza de 1,5 USD/t.
- Trigo septiembre Chicago: USD 233,4/t, con una baja de 1,8 USD/t.
Escenarios de producción y el trigo

Los analistas manejan escenarios de producción muy diversos. Para el maíz estadounidense, las estimaciones de rendimiento oscilan entre 11,1 y 12,2 toneladas por hectárea. Esta diferencia, superior al 10%, podría modificar significativamente el balance global de oferta y demanda. En soja, las proyecciones varían entre 3,49 y 3,62 toneladas por hectárea. Esta incertidumbre explica el cambio de los fondos especulativos, que abandonaron posiciones bajistas y volvieron a apostar por un ciclo alcista en los granos.
Sin embargo, el trigo quedó al margen del optimismo. La presión de la cosecha y las ventas técnicas provocaron nuevas bajas en Chicago, a pesar de una mejora en las inspecciones de exportación. Los fondos mantienen una de las posiciones más bajistas entre los principales commodities agrícolas.
Impacto en Sudamérica: Argentina, Brasil y Paraguay
Para Argentina, Brasil y Paraguay, el repunte de los precios representa una señal positiva. Los productores comienzan a definir estrategias comerciales para la próxima campaña. Un mercado internacional más firme podría mejorar las perspectivas de ingresos por exportaciones, fortalecer los márgenes agrícolas y generar un mayor dinamismo en las ventas anticipadas.
El aumento del petróleo por encima de los 83 dólares por barril, impulsado por nuevas tensiones geopolíticas en el Estrecho de Ormuz, añade un factor adicional de sostén para los mercados agrícolas. Esto se debe al posible incremento de la demanda de biocombustibles y al encarecimiento de la logística internacional.
Aunque es prematuro hablar de un nuevo ciclo alcista prolongado, el mercado considera un escenario donde la combinación de clima adverso en Estados Unidos, mayores compras chinas y una oferta global más ajustada podría abrir nuevas oportunidades para el agro sudamericano durante el segundo semestre del año.
Agrolatam