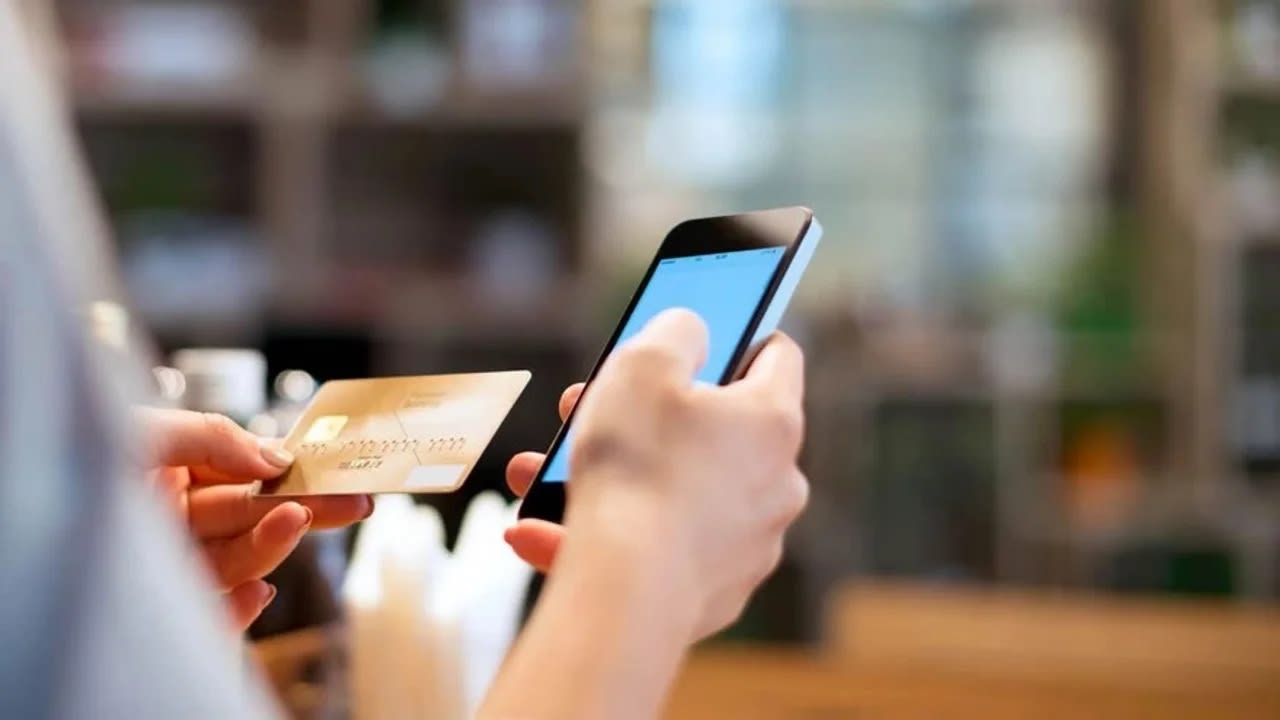
Las billeteras virtuales y las fintech se consolidaron como el principal medio de pago y administración de dinero para los argentinos, superando a los servicios bancarios tradicionales. Un estudio reciente demuestra esta tendencia, que también impacta en la regulación del sector financiero.
El uso de fintech supera a la banca tradicional
Un informe elaborado por Mastercard junto a la consultora Many Minds Group, basado en una muestra de 253 adultos argentinos, reveló que el 79% de los encuestados utilizó fintech y pagos digitales en los últimos seis meses. En el mismo período, el 65% recurrió a servicios de la banca tradicional. Esta diferencia de 14 puntos marca un cambio en el ecosistema financiero argentino.
Históricamente, la inclusión financiera se centró en la cantidad de cuentas bancarias. Sin embargo, el crecimiento de las plataformas digitales trasladó la actividad cotidiana hacia las aplicaciones financieras y billeteras virtuales.
¿Cuáles son los medios de pago más usados en Argentina?
Las billeteras virtuales son el instrumento de pago con mayor nivel de utilización en Argentina. El 70% de los participantes afirmó haber usado una billetera digital en los últimos seis meses, superando a otros medios tradicionales:
- 52% utilizó efectivo.
- 51% realizó pagos con tarjeta de débito.
- 34% recurrió a la tarjeta de crédito.
Las aplicaciones de pagos ocupan el primer lugar entre las herramientas elegidas por los consumidores para operaciones diarias.
Adopción de billeteras digitales en la región

En el contexto regional, Perú registra el mayor nivel de adopción de billeteras digitales con un 72%, seguido por Argentina con 70%. Más atrás se encuentran Colombia con 65% y México con 29%, donde la tarjeta de débito es el instrumento predominante. La expansión de las billeteras digitales varía según el desarrollo de la infraestructura de pagos de cada país.
Las transferencias entre personas se digitalizan
El crecimiento de las fintech también modificó las transferencias de dinero entre personas. El 47% de los consultados manifestó utilizar una billetera digital para enviar dinero a familiares o amigos.
En contraste:
- Solo el 15% elige realizar una transferencia bancaria tradicional.
- El 11% continúa usando efectivo para estas operaciones.
Las aplicaciones financieras reemplazaron mecanismos históricos para enviar dinero entre particulares.
Uso cotidiano de billeteras digitales
El uso de billeteras digitales se expandió a otros sectores de consumo:
- 42% de los pagos vinculados al transporte público.
- 40% de las compras en comercios.
- 38% de los consumos gastronómicos.

En el sector gastronómico, la incorporación de la propina digital impulsó este crecimiento.
El Banco Central endurece controles sobre billeteras virtuales
La expansión de las billeteras digitales generó consecuencias regulatorias. El Banco Central de la República Argentina (BCRA) introdujo nuevas disposiciones para los Proveedores de Servicios de Pago (PSP), categoría que incluye a las principales billeteras virtuales del país.
Mediante la Comunicación "A" 8411, el organismo incorporó a los PSP en el mismo esquema disciplinario que rige para las entidades financieras tradicionales en materia sancionatoria. Esto significa que las empresas de pagos digitales están sujetas a estándares regulatorios similares a los bancos ante incumplimientos o sanciones.
Posteriormente, la Comunicación "A" 8432 estableció nuevas exigencias relacionadas con la información societaria, la identificación de beneficiarios finales y los procedimientos para la apertura de cuentas realizadas mediante terceros. Estas modificaciones actualizan la normativa ante el crecimiento del sector fintech y su mayor participación en el sistema financiero.
¿Cómo cambió el rol del regulador ante el avance de las fintech?
La evolución del mercado modificó el enfoque del regulador sobre estas empresas. Mientras las billeteras virtuales funcionaban como una alternativa complementaria, su marco regulatorio era distinto al de los bancos. Los datos del estudio muestran que estas plataformas ocupan un lugar central en el sistema de pagos.
El incremento en la utilización cotidiana de las fintech motivó al Banco Central a elevar los requisitos regulatorios. La expansión ya no se vincula solo a la inclusión financiera de personas sin acceso bancario, sino al uso masivo de estas herramientas por usuarios bancarizados y no bancarizados. Las billeteras virtuales son parte de la infraestructura principal para pagos, transferencias y otras operaciones financieras diarias.